
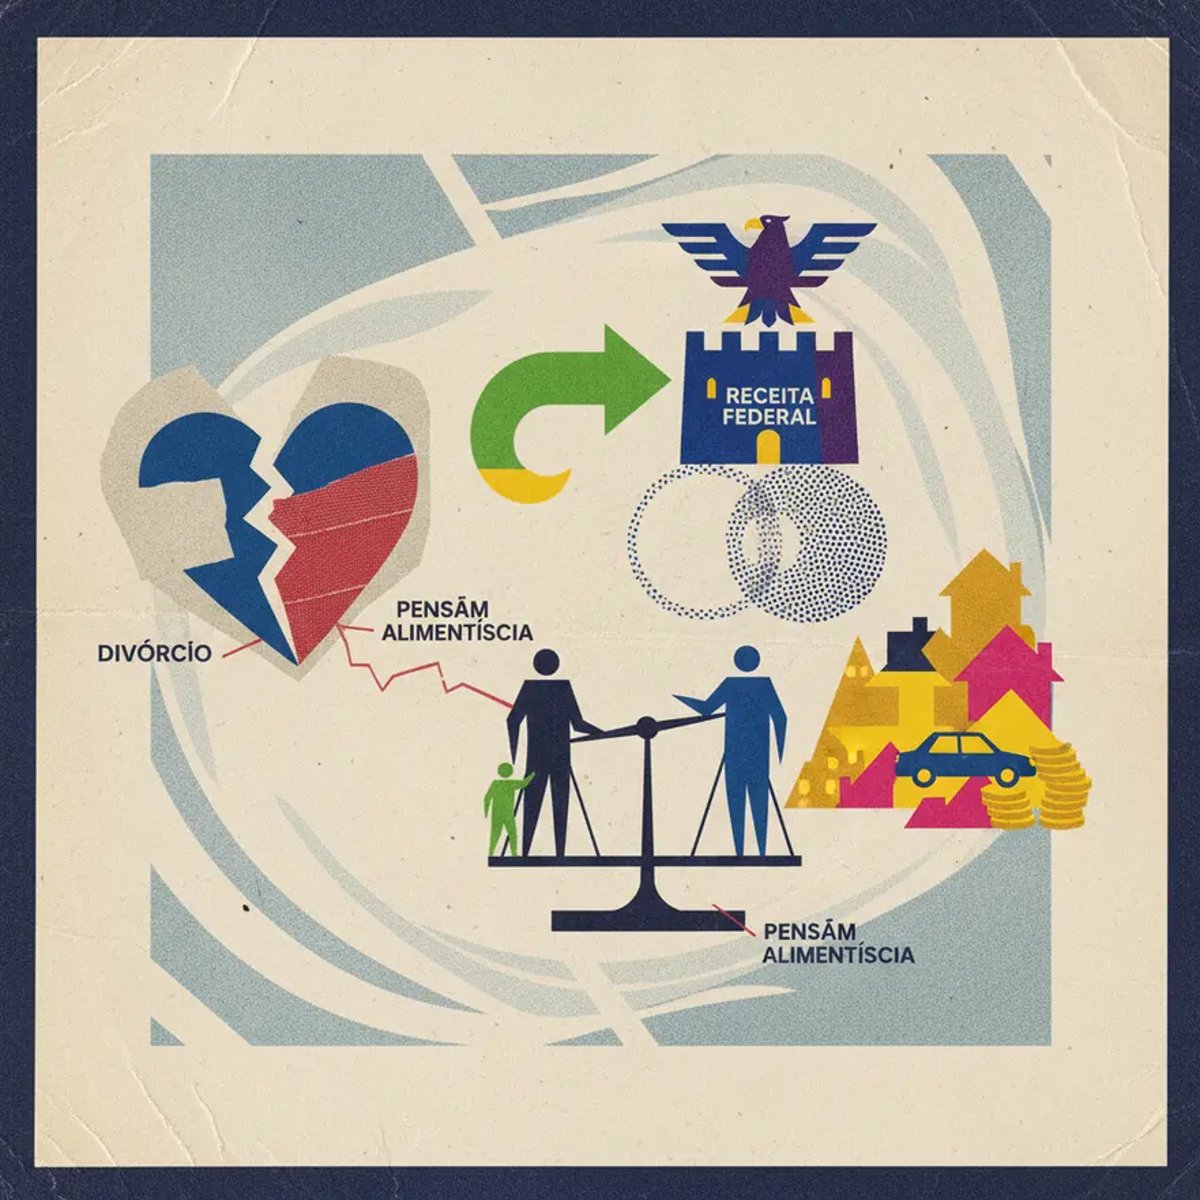
A declaração do Imposto de Renda (IR) exige atenção redobrada para quem se divorciou. A Receita Federal orienta que cada ex-cônjuge declare apenas os bens que lhe foram atribuídos após a partilha oficializada. A divisão patrimonial deve seguir o regime de bens do casamento, sendo que, na comunhão parcial, bens adquiridos durante a união são divididos igualmente.
Bens adquiridos antes do casamento ou recebidos por doação ou herança não entram na divisão. A advogada Marcella Amaral explica que, em regra, divide-se o patrimônio comum do casal.
Após a definição da partilha, seja por via judicial ou escritura pública, os bens devem ser lançados na ficha “Bens e Direitos” do IR. Por exemplo, um imóvel do casal, após a separação, terá metade declarada por cada ex-cônjuge. Se o processo de divórcio ainda estiver em andamento, os bens continuam vinculados à declaração anterior.
Especialistas recomendam declarar o valor histórico dos imóveis para evitar a incidência de Imposto de Renda sobre o ganho de capital no momento da separação. Se houver atualização do valor, a diferença deve ser informada no programa Ganhos de Capital (GCAP), mas essa não é a prática mais recomendada para transferências por divórcio, segundo o professor Murillo Torelli.
Em caso de declaração conjunta, o dependente deve informar sua parte do imóvel em “Rendimentos Isentos e Não Tributáveis”. Bens herdados por um dos cônjuges durante o casamento também são declarados nesta ficha, com a indicação de herança. O ITCMD, imposto estadual, incide sobre bens herdados.
Para a declaração de filhos, a orientação é que um único responsável os declare como dependentes. Em caso de guarda compartilhada, a decisão deve ser conjunta. Se a guarda for definida judicialmente, o responsável legal é quem lança os custos e informa o dependente.
Valores de pensão alimentícia pagos podem ser deduzidos na declaração como despesa, mesmo que o filho seja dependente do ex-cônjuge. A informação é lançada na aba “Alimentandos” com o CPF do beneficiário. Quem recebe a pensão em nome da criança deve informá-la em “Rendimentos Isentos e Não Tributáveis”, pois o valor não é tributado.
Saiba mais sobre como lidar com o divórcio e o Imposto de Renda e declarar bens após o fim do casamento neste artigo.
Fonte: O Globo